
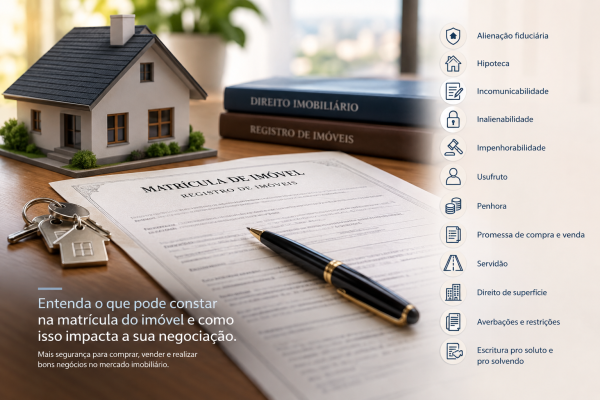
O que pode travar a venda de um imóvel: guia da matrícula
Antes de anunciar um imóvel, vale ler a matrícula atualizada com atenção: cláusulas restritivas, garantias e outros registros podem impedir, atrasar ou encarecer o negócio. Quase todas têm solução quando tratadas com antecedência.
Este guia explica, em linguagem simples, as situações mais comuns, o que cada uma muda para quem vende e para quem compra, e quais caminhos seguir.
Resumo rápido:
Alienação fiduciária: o banco é dono do imóvel em garantia até a quitação. Não impede a venda, mas o saldo devedor precisa ser resolvido;
Inalienabilidade: o proprietário não pode vender nem doar o imóvel. Em regra, impede a venda até o cancelamento da cláusula ou a autorização judicial;
Incomunicabilidade: o imóvel não entra na partilha do casamento. Não impede a venda, mas exige atenção com o cônjuge;
Impenhorabilidade: o imóvel não pode ser tomado para pagar dívidas. Não impede a venda, mas deve constar na negociação;
Hipoteca: o imóvel garante uma dívida, mas continua com o devedor. Não impede a venda, mas a dívida acompanha o imóvel;
Usufruto: outra pessoa tem o direito de usar o imóvel. Depende: a nua-propriedade pode ser vendida;
Penhora ou indisponibilidade: o imóvel está preso a um processo judicial. Pode impedir a venda ou torná-la ineficaz;
Promessa de compra e venda registrada: já existe um comprador com direito registrado. Impede a venda enquanto não for resolvida;
Servidão ou direito de superfície: terceiros têm certo uso do imóvel. Não impedem a venda, mas afetam o uso e o valor.
O que é a matrícula?
A matrícula é o registro individual do imóvel no cartório de registro de imóveis. Nela constam o proprietário, o histórico das transferências e todos os direitos e restrições que recaem sobre o bem.
Peça sempre uma certidão atualizada, porque uma cópia antiga pode não mostrar o que foi registrado depois.
1. Alienação fiduciária: vender um imóvel que ainda está financiado
Na alienação fiduciária, regulada pela Lei 9.514/97, o banco fica como proprietário do imóvel em garantia até a dívida ser paga. Quem financiou (devedor fiduciante) usa e mora no imóvel, mas só se torna dono pleno depois de quitar tudo.
Vender nessa situação é possível e muito comum. Para isso o saldo devedor precisa ser resolvido antes ou durante a venda, e a garantia do banco precisa ser cancelada na matrícula.
Três caminhos para vender
1 - Quitar o financiamento com o dinheiro da venda:
O vendedor pede ao banco o saldo devedor atualizado, a dívida é paga com o valor da venda e o restante fica com o vendedor. Depois da quitação, o banco emite o termo de quitação (a lei prevê até 30 dias) e a garantia é cancelada na matrícula;
2 - Comprador financia e quita a dívida do vendedor. O novo banco paga o saldo do antigo e registra a sua própria garantia;
3 - Cessão dos direitos com a anuência do banco. O comprador assume o financiamento, e a lei exige autorização expressa do banco (art. 29 da Lei 9.514/97). Sem essa anuência, o chamado contrato de gaveta deixa o comprador sem segurança jurídica.
Se a parcela atrasar?
O devedor é intimado e tem 15 dias para regularizar. Passado o prazo, o banco pode consolidar a propriedade em seu nome e levar o imóvel a leilão. Em regra, o devedor ainda pode recomprar o imóvel antes do segundo leilão, pagando a dívida e as despesas (mudança trazida pela Lei 14.711/2023).
Por isso, quem quer vender um imóvel financiado em atraso deve agir rápido: com a propriedade consolidada, a negociação fica bem mais cara e restrita.
2. Inalienabilidade: o imóvel que não pode ser vendido
A cláusula de inalienabilidade proíbe o proprietário de vender, doar ou trocar o imóvel. Costuma ser imposta por quem doa ou deixa o bem em testamento, para proteger o beneficiário, e pode valer por um prazo ou pela vida toda.
Ela fica averbada na matrícula. Em regra, o cartório não registra a venda de um imóvel gravado sem o cancelamento da cláusula ou sem autorização judicial, e quem vende sem resolver isso corre o risco de ver o negócio travado ou anulado.
E quais efeitos que acompanham a cláusula?
A inalienabilidade também torna o imóvel impenhorável e incomunicável, conforme o Código Civil (art. 1.911) e a Súmula 49 do STF.
Se o imóvel integra a parte da herança reservada aos herdeiros necessários (a legítima), a cláusula só vale com justa causa declarada no testamento (art. 1.848 do Código Civil).
Como retirar a cláusula e seguir com a venda?
1 - Doador vivo. Em geral, ele pode concordar com a retirada por escritura pública de cancelamento, assinada por ele e pelo donatário, com averbação na matrícula. O entendimento não é uniforme: alguns cartórios exigem decisão judicial mesmo com a concordância do doador, conforme as normas de cada estado. Havendo mais de um doador, o ideal é que todos concordem.
2 - Doador falecido ou cláusula de testamento. Só resta a via judicial. O juiz analisa se há justa causa e, em geral, autoriza a venda com sub-rogação: o dinheiro é usado para comprar outro bem, que herda a mesma restrição.
Cláusula temporária. Ela termina no prazo ou na condição fixados, e basta pedir o cancelamento com a prova do vencimento.
Cláusula vitalícia. Em regra, ela se extingue com a morte do proprietário gravado, e os herdeiros recebem o bem sem a restrição.
Vale conferir também a redação da escritura de doação, que pode trazer outras condições, como a cláusula de reversão. Cada caso muda a estratégia de venda, então confirme com o cartório do imóvel ou com um advogado antes de anunciar.
3. Incomunicabilidade e impenhorabilidade
A cláusula de incomunicabilidade impede que o imóvel passe a pertencer também ao cônjuge ou companheiro de quem o recebeu. Em geral, vem junto com uma doação ou herança e protege o bem em caso de casamento, divórcio ou falecimento.
Isoladamente, ela não proíbe a venda. Mas o comprador e o cartório costumam ser rigorosos com a documentação, e é comum exigirem a autorização do cônjuge, salvo no regime de separação total de bens (art. 1.647 do Código Civil).
A impenhorabilidade impede que o imóvel seja tomado para pagar dívidas do proprietário. Também não impede a venda por si só, mas aparece na matrícula e precisa ser explicada ao comprador.
O que o vendedor deve fazer?
1 - Conferir se as cláusulas aparecem isoladas ou junto com a inalienabilidade;
2 - Reunir a certidão de casamento e o pacto antenupcial, se houver;
3 - Confirmar com o cartório se a autorização do cônjuge será exigida na escritura.
4. Hipoteca
Na hipoteca, o imóvel garante uma dívida, mas continua em nome do devedor. Diferentemente da alienação fiduciária, o banco não é dono do bem.
O imóvel hipotecado pode ser vendido, mas a hipoteca acompanha o imóvel e não desaparece com a venda. Por isso, é comum quitar a dívida na própria negociação e averbar o cancelamento da garantia na matrícula. O contrato do financiamento pode ainda prever o vencimento antecipado da dívida se o imóvel for vendido.
5. Usufruto
No usufruto, uma pessoa tem o direito de usar o imóvel e de receber seus frutos, como o aluguel, mesmo que a propriedade seja de outra. É comum quando alguém doa o imóvel aos filhos e reserva o usufruto vitalício para si.
A nua-propriedade pode ser vendida, mas o usufruto continua com seu titular. Para entregar a propriedade plena ao comprador, é preciso que o usufrutuário participe do negócio e renuncie ao direito, ou que o usufruto seja extinto, por exemplo com o falecimento do usufrutuário e a averbação da certidão de óbito.
6. Penhora, indisponibilidade e outras averbações judiciais
A penhora vincula o imóvel a um processo de execução para garantir o pagamento de uma dívida. A indisponibilidade impede a prática de atos de venda ou oneração. Ambas podem constar na matrícula, junto com outras averbações ligadas a processos.
Vender um imóvel nessa situação é arriscado. A venda pode ser considerada ineficaz perante o credor, e o comprador pode acabar perdendo o imóvel. Antes de negociar, é preciso identificar a origem da restrição e verificar se há como levantá-la, por exemplo pagando a dívida ou obtendo decisão judicial.
Nem toda averbação impede a venda. O que vale é o texto completo do registro, não só o nome da anotação.
7. Promessa de compra e venda registrada
Quando uma promessa de compra e venda está registrada na matrícula, o comprador pode ter direito real à aquisição do imóvel. Isso importa quando o proprietário quer vendê-lo novamente.
Antes de qualquer nova negociação, é preciso saber se o negócio anterior foi concluído, desfeito ou continua vigente. Vender sem regularizar esse direito gera conflito e risco jurídico.
8. Servidão e direito de superfície
A servidão permite que um terreno seja usado em benefício de outro imóvel, como uma passagem. O direito de superfície permite construir ou plantar em terreno alheio.
Nenhum deles impede necessariamente a venda, mas ambos acompanham o imóvel e podem limitar seu uso ou reduzir seu valor. O comprador precisa saber o que está registrado antes de fechar.
Como saber se o seu imóvel pode ser vendido?
Antes de anunciar, siga este roteiro:
- Peça a certidão de inteiro teor da matrícula, emitida há poucos dias (muitos bancos e cartórios aceitam até 30 dias).
- Confira quem é o proprietário e se há direitos de terceiros registrados.
- Verifique averbações de inalienabilidade, incomunicabilidade e impenhorabilidade.
- Verifique se há alienação fiduciária ou hipoteca e peça ao banco o saldo devedor atualizado.
- Confira penhoras, indisponibilidades, usufruto e ações que envolvam o imóvel.
- Reúna certidão de casamento, pacto antenupcial e documentos de todos os proprietários.
- Combine com o comprador quem paga ITBI, escritura, registro e eventual quitação do financiamento.
- Em caso de inalienabilidade, penhora ou outra restrição complexa, consulte um advogado antes de anunciar.
A matrícula não substitui as demais verificações. Dependendo do caso, também podem ser necessárias certidões pessoais, fiscais, judiciais e condominiais.
Conclusão: resolva a documentação antes de anunciar
Restrições na matrícula e financiamento ativo não impedem, por si sós, uma boa venda, mas exigem planejamento. Quanto antes o vendedor identificar o que consta no registro, mais rápido consegue negociar com segurança e sem surpresas no cartório.
Este texto tem caráter informativo e não substitui a análise jurídica individualizada de cada matrícula.